
صفحه نخست » مقالات » ضعف سیستم مالی افغانستان در تأمین منابع سرمایه گذاری
ضعف سیستم مالی افغانستان در تأمین منابع سرمایه گذاری
- عبدالله غفاری
در كشورهاي ديگر عموما بهره وام ارتباط تنگاتنگي با دسترسی پذیری به وام دارد و میزان بهره از عوامل مهم تصمیمگیری یک سرمایه گذار برای رجوع به بانک است. اما در افغانستان مشكل اوليه در اين زمينه بهره بالای وام نميباشد بلكه نفس دستيابي به آن صرف نظر از مقدار بهره یک مشکل تلقی می گردد. طبق سروی ها اكثر کسب و کارها به وام و منابع خارجی تمویل دسترسی ندارند و از منابع شخصی و آشنایان برای تآمین نیازهای مالی خود استفاده میکنند و این امر سبب میشود آنها نتوانند کسب و کار خود را بیشتر توسعه ببخشند. سیستم مالی نوپای افغانستان متشکل از بانک مرکزی، بانکهای تجاری، معاملهگران ارز خارجی، صندوقهای اعتبار و تسهیل کنندگان خدمات مالی میباشد. بیش از 171 شعب بانکی اعم از داخلی و خارجی در بیشتر از 20 ولایت کشور فعالیت دارند. همچنان بیش از 311 صراف عمده و راجستر شده در سراسر کشور موجود است. بیشتر از 14 نهاد مالی کوچک برای اعطای قرضه به تاجران موجود است. بررسیها نشان میدهد تنها بخش محدودی از جمعیت کشور از مزایای سیستم مالی رسمی نفع میبرند. مجموعه اساسی جامعی در زمینه قوانین مهم تجاری به شمول قانون گرونامه و حل نزاعهای تجاری وجود نداشته و این سبب شده است بانکها از اعطای قرضه به تشبثهای کوچک و متوسط خودداری کنند. این در حالی است که اکثر بانکها از منابع نقد بالایی در صندوقهای خود برخوردارند.
در حوزه مسائل اجرایی و نظارتي مثل ثبت فعاليتهاي اقتصادي، مالياتگذاري و قانون كار، عدم تطبیق صحیح و عادلانه آنها همواره به عنوان یکی از موانع عمده کسب و کار یاد میشود. طبق سرویها در هرات، اولين مانع جدي دسترسي به وام و در مرحله بعدي برق ذكر شده است. در قندهار، ضعف اجرای مقررات تجاري و گمركي از نقطه نظر اهمیت همپایه دسترسی به وام است که تا حدی میتوان دليل اين امر را وجود تعداد زيادي از تجار در اين ولايت دانست.
سیستم مالی در حال بهبود افغانستان تا کنون تنها دسترسی به خدمات بانکی را برای فعالان اقتصادی آن هم به شکل محدود آن تسهیل کرده است. در آخرین رتبه بندی جهانی از نظر ارائه اعتبارات، اطلاع رسانی در باره اعتبارات و حقوق قانونی وام دهندگان و وام گیرندگان، افغانستان حائز رتبه 153 در میان 155 کشور است. در افغانستان کمتر بانک تجاری یافت میشود که حاضر به اعطای وام بلندمدت به مشتریان باشد. از این رو حداکثر زمان بازپرداخت وام سه سال است. تعداد محدودی از بانکهای افغانستان بر افتتاح اعتبارنامه های تجاری یا ضمانت نامه اعتبار که از آن به انگلیسی letter of credit یاد میشود تمرکز کرده اند. صدور چنین اسنادی از سوی بانکها سطح اطمینان را در معاملات بین المللی بالا میبرد؛ زیرا واردکنندگان مجبور به واریز کل مبلغ کالای وارداتی در بانک قبل از افتتاح اعتبارنامه میباشند، یا مجبور به امضای یک قرارداد به لحاظ حقوقی مستحکم مثل قراردادهای ساختمانی هستند و یا هم این که تحت حمایت مالی نهادهای اعانه دهنده بین المللی قرار دارند. تعداد اندک اما رو به رشدی از صندوقهای اعتباری یعنی واسطههای اعتباری غیر بانکی که تاکنون رقم آن به 11 رسیده است در فعالیت خود را با اعطای قرضههای کوچک به مشتریان آغاز کرده اند. ولی جای موسسات لیزینگ اعتباری همچنان خالی است. اما این مؤسسات نوپا هستند و تنها میتوانند بخش اندکی از نیازهای متقاضیان را برآورده سازند. از این رو، بر تعداد درخواستها و مراحل تحویل وام توسط طیف وسیعی از واسطهها و سایر منابع مالی غیررسمی نظیر اعتبار اجتماعی متقاضی و شهرت وی افزوده میشود. در این بین هیچ اداره مجزایی که کنترل این صندوقهای اعتباری را تحت نظر داشته باشد و یا هم این که بهره وامها را تعیین کند وجود ندارد.
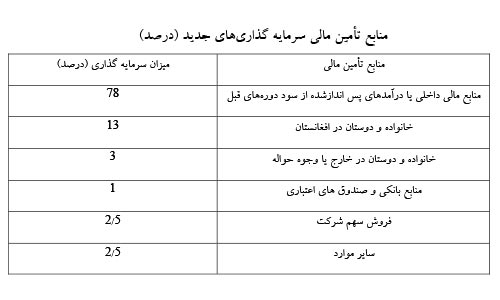
به دلیل سیستم مالی عقب مانده، توسعه نیافته و ابتدایی افغانستان، تقریبا تمام شرکتهای فعال رسمی و غیر رسمی برای تآمین مایحتاج مالی خود به منابع مالی داخلی و کمکهای مالی دوستان و خانواده وابسته اند. مثلا در تحقیقات انجام شده از هر صد شرکت تنها سه شرکت موفق به استفاده از منابع مالی بانکی شده اند و اکثر کسب و کارهای خانگی بیان داشته اند که تا هنوز حتی به منابع بانکی فکر هم نکرده اند! از این رو جای تعجب نیست که گفته شود به طور میانگین حدود 94 درصد از سرمایه گذاری جدید شرکتها توسط منابع مالی داخلی یا کمکهای مالی دوستان و خانواده تأمین میشوند. در این بین نقش وجوه ارسالی یا حواله جات نیز بر جسته و قابل توجه است. به طور متوسط، 3 درصد از سرمایه گذاریها با کمکهای مالی خانواده و دوستان خارج از افغانستان تمویل میشوند و حتی باورهای عرفی بر این است که هر کسب و کار داخلی سرچشمه و منشاء منابع مالی خارجی دارد و درآمدهای داخلی تنها کفاف مخارج روزانه را میدهند و به اندازه ای نیستند که بشود از آنها پس اندازی تهیه کرد. در جدول ذیل فیصدی سهم منابع مختلف در تآمین مالی کسب و کارهای جدید نشان داده شده است.
خلاصه آن که منابع غیررسمی نقش مهمی در حمایت از ادامه فعالیت شرکتهای افغانی ایفا میکنند. در بخش خدمات به دلیل نظام بانکی بسیار نوپا و متمرکز در کابل، بسیاری از فعالان اقتصادی برای نقل و انتقال پول از سیستم حواله- یک سیستم غیررسمی برای نقل و انتقال وجوه مالی- استفاده میکنند. تنها 30 درصد از شرکتهای مورد تحقیق اعلام کرده اند حساب بانکی دارند.
پس از شروع فصل نوین سیاسی و ظهور نهادهای مدرن در افغانستان، بانکها نیز به فعالیت آغاز کردند. این که سیستم بانکی افغانستان در پیشبرد اهداف خود تا چه حد موفق است بستگی به سطح رضایت مشتریان آن دارد. بررسیها نشان میدهد در افغانستان بر خلاف اکثر کشورها نرخ بهره نقش چندانی در دسترس پذیری اعتبارات بانکی ایفا نمیکند بلکه نفس واجد شرایط بودن اخذ وام بزرگترین مانع تلقی میشود. طبق گزارشات متعدد نداشتن سرمایه کافی همواره یکی از محدودیتهای فراروی راه اندازی و توسعه کسب و کارهای افغانی است. سیستم بانکی نتوانسته است در قسمت تآمین مالی شرکتهای افغانی موفق عمل کند؛ از این رو اکثر منابع تمویل پروژههای سرمایه گذاری منابع غیر رسمی اند. منابع غیر رسمی علاوه بر هزینههای بالا، از نقطه نظر حجم مبالغ دارای محدودیت است. همچنین جوابگوی نیازهای مالی بلندمدت سرمایه گذاران نخواهد بود. از پیامدهای منفی سیستم مالی غیر رسمی به آسیب های اجتماعی نظیر گسترش تروریزم و فعالیتهای مجرمانه میتوان اشاره نمود.
دیدگاه شما